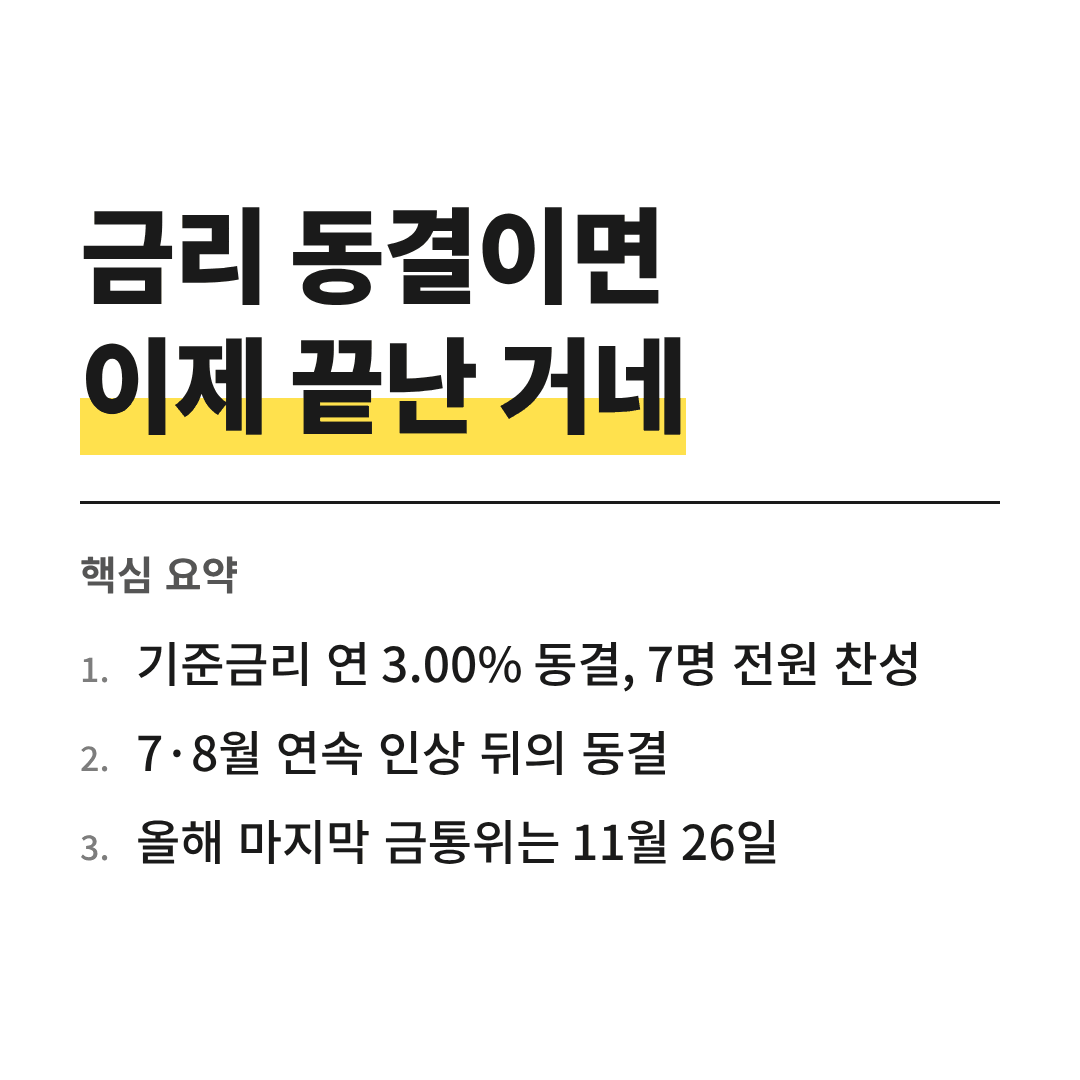
한국은행은 10월 22일 기준금리를 연 3.00%로 동결했고 금통위원 7명이 모두 찬성했다.
7월과 8월 연속 인상 뒤의 동결이며, 추가 인상의 시기와 속도는 물가와 금융안정을 보며 정하겠다는 입장이다.
수도권 주택시장과 가계부채 위험에 계속 유의해야 한다고 밝혔고, 올해 마지막 금통위는 11월 26일이다.
대출 한도가 정해져 있어도 이자 부담은 금리에 따라 달라진다. 한국은행은 올해 7월과 8월에 기준금리를 연달아 올린 뒤 10월에는 숨을 골랐다. 이 결정이 부동산 시장과 어떻게 맞닿아 있는지 짚어 본다.
7·8월 인상 뒤 이어진 동결
한국은행 금융통화위원회는 10월 22일 기준금리를 연 3.00%로 동결했다. 위원 7명이 모두 찬성했고, 7월과 8월 연속 인상 뒤에 나온 결정이어서 긴축 기조는 유지한 채 숨을 고르는 성격으로 읽힌다.
동결을 택한 배경
9월 소비자물가는 1년 전보다 2.9% 올라 한은 목표인 2.0%를 웃돌았고, 원/달러 환율은 1,320원대였다. 물가가 목표를 웃도는 상황에서는 금리를 섣불리 내리기 어렵고, 이미 두 차례 올린 뒤 곧바로 더 올리기도 부담스러운 만큼 한 박자 쉬어 가는 선택이 나온 것으로 보인다. 한은은 추가 인상의 시기와 속도를 물가와 경기, 금융안정 상황을 보며 정하겠다는 입장이다.
부동산을 직접 언급한 대목
금통위는 수도권 주택시장과 가계부채 관련 금융불균형 위험에 계속 유의해야 한다고 강조했다. 금리를 올리고 멈추는 판단에 집값과 가계 빚이 포함되어 있다는 뜻이다. 결정 내용을 표로 정리하면 이렇다.
| 구분 | 내용 |
|---|---|
| 현재 기준금리 | 연 3.00% |
| 인상 시점 | 7월, 8월 연속 |
| 9월 소비자물가 | 전년 대비 2.9% |
| 올해 마지막 금통위 | 11월 26일 |
금리를 올렸는데도 오른 집값
금리를 두 번 올렸는데도 서울 아파트값은 10월 셋째 주 기준 89주째 올랐다. 금리가 집값을 곧바로 누른다는 공식이 이번에는 맞지 않은 셈이다. 다만 같은 기간 거래량이 크게 줄고 매수우위지수가 낮아진 점을 보면, 금리 부담이 가격보다 먼저 심리와 거래에 영향을 줬을 수 있다는 해석도 가능하다.
다음 분기점은 11월 26일
올해 마지막 금통위는 11월 26일이다. 한은이 8월에 공개한 금통위원들의 6개월 뒤 금리 전망에서는 21개 점 가운데 10개가 연 3.25%에 찍혀 가장 많았다. 그래서 추가 인상 여부와 이번 인상 국면의 끝이 어디일지에 관심이 쏠린다. 전망은 전망일 뿐이어서 확정된 것처럼 받아들이기는 곤란하다.
금리 말고 시장을 움직이는 변수는 무엇일까
금리는 사려는 사람의 부담을 키우는 변수지만, 팔려는 사람이 집을 내놓을지는 세금과 대출 규제 같은 다른 조건에 더 크게 좌우된다. 이자가 부담스럽다고 곧바로 집을 내놓는 건 또 다른 문제여서, 팔려는 사람 앞에는 세금이라는 벽이 있다. 그래서 다음 글에서는 올해 5월 4년 만에 다시 시작된 다주택자 양도세 중과가 매물과 거래를 어떻게 바꿨는지 따라가 본다.